De nieuwe Zelfstandigenwet: wat betekent dit voor de eventbranche?
Een festivalterrein draait op freelancers: de productieleider, de hostess, de DJ, de technicus die het geluid regelt. Allemaal zelfstandig, op papier. Maar is dat ook zo in de praktijk? Die vraag houdt de eventbranche al jaren bezig, en een pasklaar antwoord bleef vaak uit. De voorgestelde Zelfstandigenwet moet daar vanaf 2028 verandering in brengen, met twee heldere toetsen die bepalen of iemand daadwerkelijk zelfstandig is.
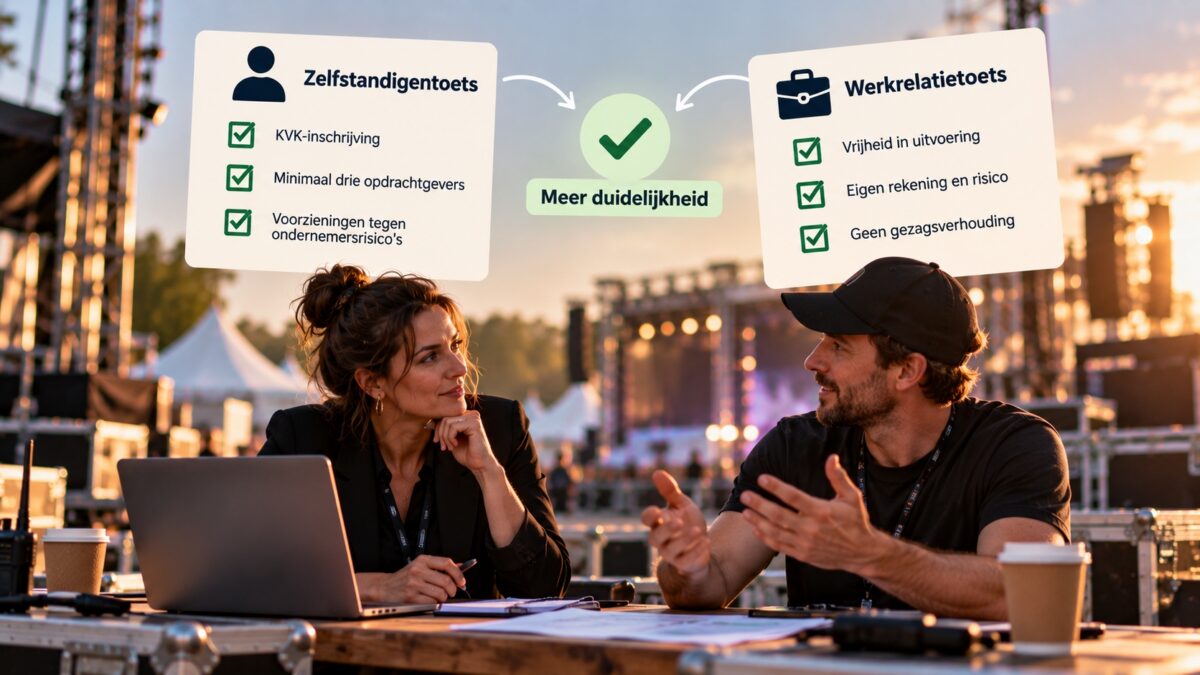
De wet introduceert de zelfstandigentoets en de werkrelatietoets. Voldoet een freelancer aan beide, dan staat vast dat hij of zij daadwerkelijk zelfstandig is. Lukt dat niet, dan biedt de wet geen zekerheid en val je terug op de huidige, minder eenduidige criteria. Hieronder lees je wat beide toetsen inhouden en wat dit betekent voor wie in de evenementenbranche werkt.
Twee nieuwe toetsen, meer duidelijkheid
De kern van de Zelfstandigenwet is simpel: in plaats van één vaag gezagscriterium krijgen zelfstandigen en opdrachtgevers twee concrete toetsen om langs te leggen. Samen moeten ze duidelijkheid geven over wanneer iemand écht als zelfstandige werkt, en wanneer eigenlijk sprake is van een arbeidsovereenkomst.
Wordt aan beide toetsen voldaan, dan is de zekerheid compleet: de freelancer is daadwerkelijk zelfstandig, zonder discussie achteraf. Dat is winst voor beide partijen, want geen enkel productiebureau zit te wachten op een naheffing jaren na afloop van een geslaagd evenement.
Voldoet een samenwerking niet aan één van de toetsen, dan biedt de wet geen vangnet. In dat geval geldt nog steeds de huidige, bredere beoordeling; daarover later meer. Let op: de wet is nog in internetconsultatie tot 29 oktober 2026, dus de precieze invulling kan nog wijzigen.
 © AI Generated
De zelfstandigentoets
Deze toets kijkt naar de persoon van de zelfstandige: gedraagt iemand zich daadwerkelijk als ondernemer in het economisch verkeer? Dat begint bij een aantal basisvoorwaarden:
– een KVK-inschrijving;
– een btw-nummer;
– een aparte rekening voor zakelijke transacties;
– zelf verantwoordelijk zijn voor de facturatie (dit mag door een ander worden uitgevoerd);
– een betalingstermijn hanteren voor klanten en opdrachtgevers; en
– zelf betalingen verrichten aan derden, met het risico om aangesproken te worden op te late betaling.
Daarnaast telt het aantal opdrachtgevers mee. Een zelfstandige moet in het lopende en het voorgaande kalenderjaar minstens drie verschillende opdrachtgevers of klanten hebben gehad. Een freelance eventmanager die structureel alleen voor één bureau werkt, voldoet dus niet zomaar aan dit onderdeel van de toets.
Tot slot moet een zelfstandige jaarlijks een bepaald bedrag besteden aan voorzieningen tegen ondernemersrisico’s. Welk bedrag en welke voorzieningen precies meetellen, is nog niet vastgelegd, maar de volgende voorzieningen komen in beeld:
– een verzekering voor (langdurige) arbeidsongeschiktheid;
– een voorziening voor (kortdurende) ziekte;
– een pensioenvoorziening of pensioensparen in de tweede of derde pijler;
– een bedrijfsaansprakelijkheidsverzekering;
– een bedrijfsschadeverzekering;
– een beroepsaansprakelijkheidsverzekering; en
– een rechtsbijstandverzekering voor bedrijven.
De werkrelatietoets
Waar de zelfstandigentoets naar de persoon kijkt, gaat de werkrelatietoets over de vrijheid binnen de opdracht zelf. Er moet worden voldaan aan de volgende voorwaarden:
– zowel opdrachtgever als zelfstandige hebben de wil om buiten een arbeidsovereenkomst te werken;
– de zelfstandige is vrij om te bepalen hoe de werkzaamheden worden uitgevoerd; de opdrachtgever mag wel instructies geven over het wat, bijvoorbeeld de briefing voor een event;
– de zelfstandige is vrij om te bepalen op welke tijden en op welke locatie de werkzaamheden worden uitgevoerd, met twee uitzonderingen: locatiegebonden werk dat fysiek nergens anders kan (zoals de opbouw van een podium) en tijdsgebonden werk dat alleen op bepaalde momenten mogelijk is;
– de zelfstandige werkt voor eigen rekening en risico: hij kan economische baten genieten, maar loopt ook financiële risico’s bij de verrichte arbeid.
Dat ondernemersrisico is wat een freelancer onderscheidt van iemand die eigenlijk gewoon op de loonlijst hoort.
Geen zekerheid? Dan telt de huidige beoordeling
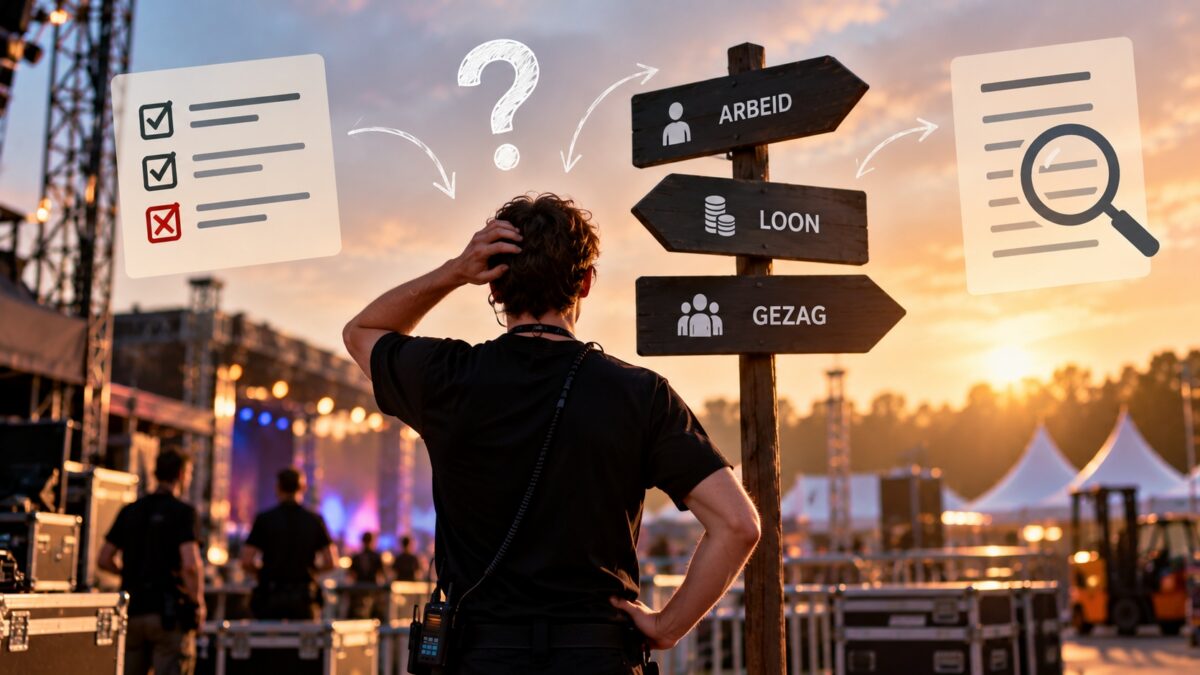
Voldoet een samenwerking niet aan de zelfstandigentoets of de werkrelatietoets, dan biedt de nieuwe wet geen uitsluitsel. In dat geval blijft de huidige beoordeling leidend: is er sprake van arbeid, loon en gezag? Aan de eerste twee voorwaarden wordt bijna altijd voldaan, dus de discussie spitst zich meestal toe op dat laatste element.
Uit de rechtspraak blijkt dat gezag wordt beoordeeld aan de hand van meerdere gezichtspunten samen, zoals de aard en duur van de werkzaamheden, de inbedding in de organisatie, de vrijheid om zich te laten vervangen en de manier waarop de beloning tot stand komt.
Soms geeft één gezichtspunt de doorslag, soms is het de optelsom van meerdere factoren. Die beoordeling blijft dus maatwerk, en dat maakt schijnzelfstandigheid een onderwerp waar bureaus en organisatoren scherp op moeten blijven letten, zeker bij terugkerende samenwerkingen met dezelfde freelancers.
 © AI Generated
De risico's en wat je nu al kunt doen
Blijkt achteraf dat een freelancer eigenlijk een werknemer was, dan kunnen de gevolgen flink oplopen: naheffingen voor loonbelasting en sociale premies, boetes en rente van de Belastingdienst, pensioenpremies en arbeidsrechtelijke verplichtingen zoals loondoorbetaling bij ziekte. Een deel van dit risico kan contractueel worden verlegd naar de opdrachtnemer, maar volledige bescherming biedt dat niet.
Tot de Zelfstandigenwet daadwerkelijk ingaat, is het verstandig om arbeidsrelaties te blijven toetsen aan de huidige criteria en de ontwikkelingen rond het wetsvoorstel te volgen. Begin bij samenwerkingen waarbij schijnzelfstandigheid overduidelijk is; die kun je het beste direct aanpassen of beëindigen.
Bij twijfelgevallen helpt een heldere overeenkomst van opdracht, waarin bijvoorbeeld wordt vastgelegd dat de freelancer zelf bepaalt hoe het werk wordt uitgevoerd, en waarin de onderlinge risicoverdeling is geregeld. Beoordeel samenwerkingen bovendien periodiek: een vaste productieploeg die ooit als opdracht begon, kan in de loop van de tijd toch veranderen.
Werk je als eventorganisatie structureel met freelancers en wil je zeker weten dat je contracten en samenwerkingen het risico op schijnzelfstandigheid beperken? De specialisten van Clairfort denken graag met je mee over een aanpak die past bij jouw organisatie en de evenementenbranche.
Tekst: Rob Tappel
Beeld: AI Generated